融资租赁与租赁服务 概念、区别与行业应用
在现代经济活动中,融资租赁与租赁服务是两种常见但性质不同的交易安排。理解二者的定义、特征与适用场景,有助于企业更合理地配置资产、优化财务结构。
一、融资租赁的本质与特征
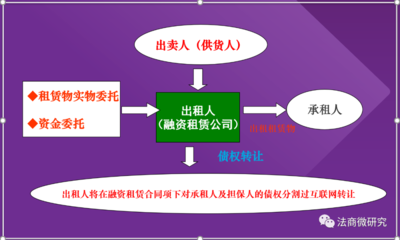
融资租赁是指出租人根据承租人对租赁物和供货人的选择,向供货人购买租赁物,提供给承租人使用,承租人按期支付租金的交易活动。其核心特征是“融资与融物相结合”:出租人保留租赁物的所有权,承租人享有使用权,租赁期满后通常以象征性价格转移所有权。融资租赁具有以下几个显著特点:
- 三方交易结构:涉及出租人、承租人和供货人三方,租赁物由承租人选定,出租人主要负责资金安排。
- 全额清偿性:租金总额通常覆盖租赁物的购置成本及合理利润,承租人承担租赁物的主要风险与报酬。
- 不可解约性:在租赁期内,承租人一般不得随意解除合同,具有刚性约束。
- 会计与税务处理:在符合会计准则的条件下,融资租赁可能被认定为承租人的资产和负债,影响资产负债率,但租金中的利息部分可按规定税前扣除。
二、租赁服务的范围与模式
租赁服务是一个更宽泛的概念,通常指经营租赁,即出租人将自有资产出租给承租人使用,承租人支付租金,租赁期满后租赁物通常返还出租人。租赁服务的特征包括:
- 灵活性高:租期相对较短,承租人可根据需求选择续租、退租或更换设备。
- 出租人承担主要风险:租赁物的维护、残值风险通常由出租人承担。
- 表外融资效果:在经营租赁下,承租人通常不将租赁资产计入资产负债表,有助于优化财务指标。
- 服务属性强:租赁服务往往附带维护、保养、技术支持等增值服务,适用于办公设备、车辆、工程机械等标准化资产。
三、融资租赁与租赁服务的主要区别
——交易目的:融资租赁侧重融资,解决承租人购买资产的资金缺口;租赁服务侧重使用,满足阶段性或短期资产需求。
——风险与报酬转移:融资租赁下风险与报酬实质性转移给承租人;经营租赁下主要由出租人承担。
——租赁期限:融资租赁期限通常接近资产经济寿命;租赁服务期限较短,灵活度高。
——会计处理:融资租赁可能资本化入表,租赁服务多为费用化处理。
——期末处置:融资租赁期满多转移所有权;租赁服务期满一般返还租赁物。
四、行业应用场景
融资租赁广泛应用于航空、航运、医疗设备、工程机械、新能源等领域,尤其适合设备投资大、回收周期长的重资产行业。租赁服务则常见于办公IT设备、汽车租赁、临时性工程设备、活动展会设备等场景,强调灵活性和服务体验。
五、选择建议
企业在选择融资租赁或租赁服务时,应综合考虑资产使用周期、资金状况、财务指标约束以及资产管理能力。若企业希望最终拥有资产、需长期使用且希望分期支付,融资租赁更为合适;若企业仅需短期使用、希望保持资产负债表轻盈或需要配套服务,租赁服务则是更优选择。合理运用两类工具,可以在控制风险的同时提升资产运营效率。
如若转载,请注明出处:http://www.sbqvbl.com/product/31.html
更新时间:2026-11-13 09:05:26